
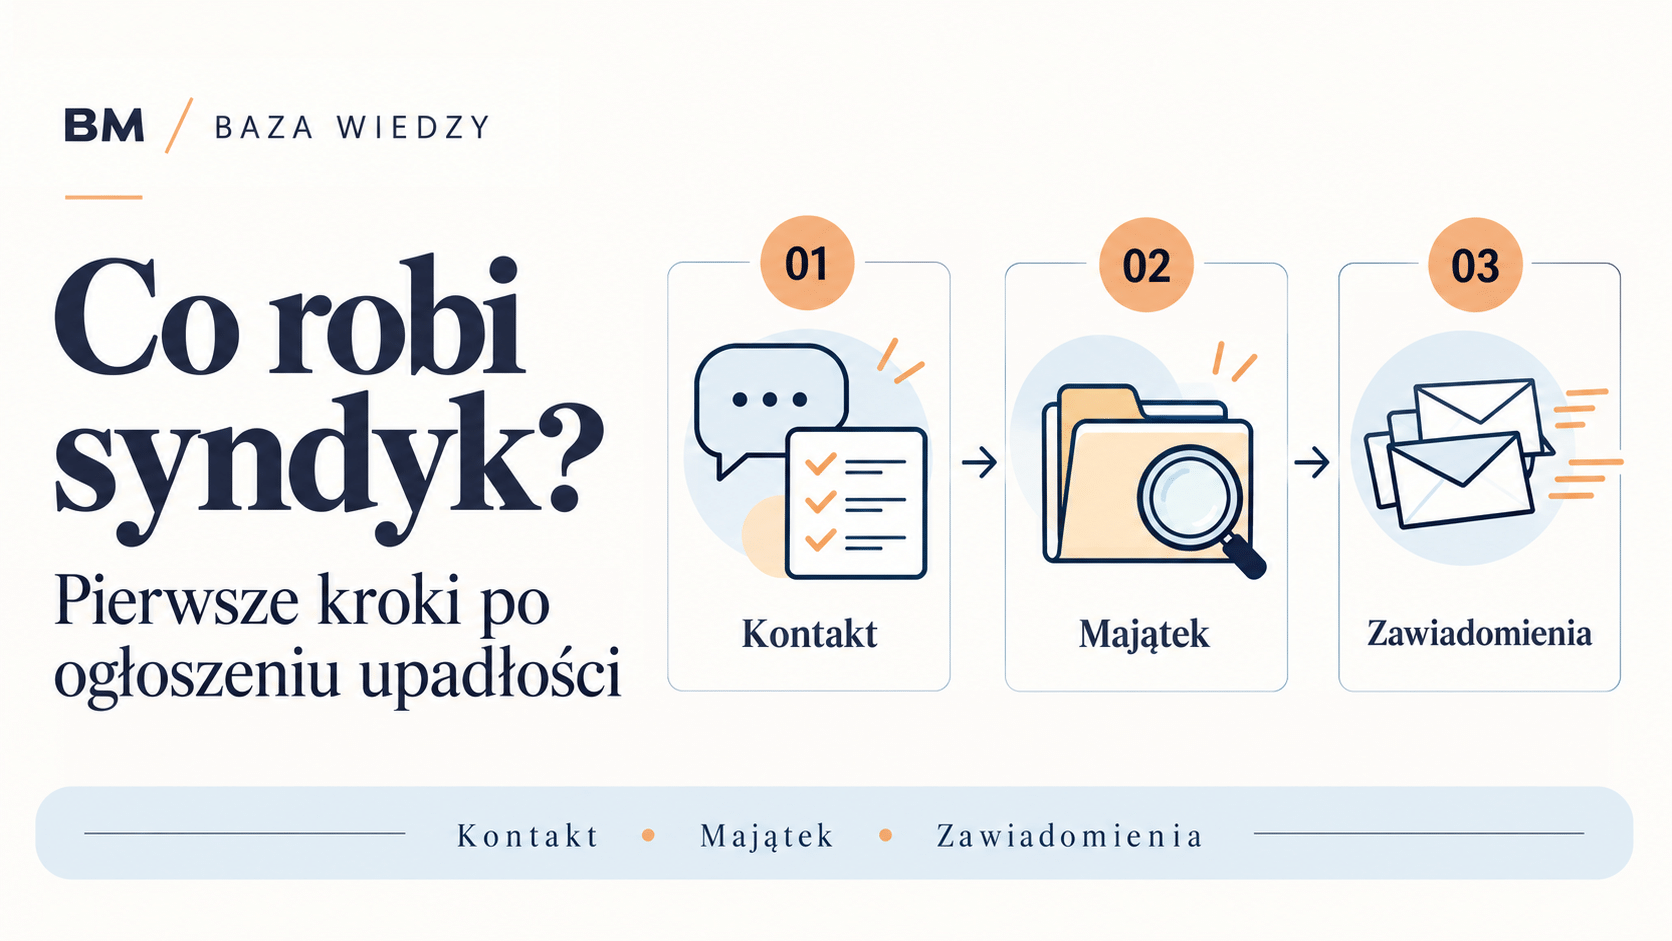
Sąd ogłosił upadłość konsumencką i wyznaczył syndyka. Co dzieje się dalej? Początek postępowania służy ustaleniu majątku, dochodów i zadłużenia oraz zorganizowaniu kontaktu z upadłym i wierzycielami. To etap, na którym warto sprawnie przekazać dokumenty, wyjaśnić wątpliwości i ustalić zasady dalszej współpracy.
Ten poradnik dotyczy upadłości osoby fizycznej nieprowadzącej działalności gospodarczej, przede wszystkim postępowania w trybie uproszczonym. W sprawie prowadzonej według zasad ogólnych organizacja niektórych czynności może wyglądać inaczej.
Kim jest syndyk i czy jest Twoim pełnomocnikiem?
Syndyka wyznacza sąd w postanowieniu o ogłoszeniu upadłości. Syndyk wykonuje ustawowe zadania związane z masą upadłości, ustalaniem sytuacji majątkowej i zaspokojeniem wierzycieli. Nie jest osobistym pełnomocnikiem upadłego ani przedstawicielem jednego wierzyciela.
Jego pytania o dochody, majątek, małżeństwo lub wcześniejsze transakcje mają związek z prowadzonym postępowaniem. Jeżeli nie rozumiesz wezwania, poproś o wyjaśnienie zakresu dokumentów i terminu odpowiedzi. Nie zakładaj, że rozmowa telefoniczna zastąpi pismo lub oświadczenie, którego syndyk wymaga.
1. Kontakt z upadłym i zebranie dokumentów
Na początku syndyk zwykle organizuje kontakt z upadłym, zapoznaje się z dokumentami i prosi o informacje potrzebne do dalszych czynności. Nie ma jednej, jednakowej dla wszystkich spraw daty pierwszej rozmowy ani obowiązkowego scenariusza spotkania. Zakres pytań zależy od sytuacji.
Przygotuj w szczególności:
- postanowienie o ogłoszeniu upadłości i sygnaturę sprawy;
- aktualne dane kontaktowe oraz informacje o zmianach od złożenia wniosku;
- dokumenty dotyczące majątku, rachunków, dochodów i koniecznych wydatków;
- umowy kredytowe, pisma wierzycieli, sądu i komornika;
- informacje o sprzedaży, darowiznach i innych istotnych transakcjach;
- dokumenty dotyczące sytuacji rodzinnej, jeżeli mają znaczenie dla majątku lub utrzymania.
Nie masz wszystkich dokumentów? Powiedz, czego brakuje, z jakiej przyczyny i jakie informacje możesz przekazać już teraz. Jeżeli odkryjesz pominięty rachunek, składnik majątku lub dług, poinformuj o tym syndyka. Warto prowadzić listę przekazanych dokumentów i zachować potwierdzenia wysłania.
2. Ustalenie i zabezpieczenie majątku
Syndyk obejmuje majątek upadłego, zarządza nim, zabezpiecza go i przystępuje do czynności likwidacyjnych. Ustala, co wchodzi do masy upadłości, a co podlega ustawowym wyłączeniom. Sam fakt ogłoszenia upadłości nie oznacza, że każdy przedmiot w mieszkaniu lub całość każdego wpływu zostają przeznaczone na spłatę długów.
W praktyce znaczenie mają dokumenty nieruchomości i pojazdów, oszczędności, udziały, wierzytelności wobec innych osób oraz prawa do wspólnego majątku. Jeśli korzystasz z rzeczy należącej do kogoś innego, przygotuj dokument potwierdzający własność lub podstawę korzystania.
Nie rozporządzaj samodzielnie składnikami masy upadłości. Wątpliwości dotyczące konkretnego przedmiotu lub planowanej czynności wyjaśnij przed jej dokonaniem. Przekazanie informacji o majątku nie oznacza przy tym, że wszystko zostanie sprzedane od razu: potrzebne są ustalenia co do własności, wartości i sposobu likwidacji.
3. Sprawdzenie dochodów i środków na utrzymanie
Syndyk ustala również, jaka część dochodów wchodzi do masy upadłości. Prawo przewiduje wyłączenia i ochronę części środków. Znaczenie mają źródło wpływu, sytuacja rodzinna, osoby pozostające na utrzymaniu i odpowiednie przepisy.
Przygotuj potwierdzenia wynagrodzenia, emerytury lub renty, świadczeń oraz kosztów utrzymania. Omów z syndykiem zasady dotyczące rachunku i bieżących wypłat. Nie traktuj blokady bankowej jako rozstrzygnięcia, że wszystkie środki mogą zostać zabrane. Zgłoś problem i wskaż, z jakiego źródła pochodzą pieniądze.
4. Zawiadomienia dla wierzycieli, komorników i małżonka
Syndyk zawiadamia znanych wierzycieli, komorników prowadzących egzekucje oraz małżonka upadłego. Zawiadomienia zawierają informacje i pouczenia wymagane ustawą. Małżonek nie powinien więc być zaskoczony otrzymaniem pisma: jego sytuacja majątkowa może mieć znaczenie dla postępowania.
Wierzyciel otrzymuje informacje o syndyku, sposobie i terminie zgłoszenia wierzytelności oraz odpowiednich uprawnieniach. Co do zasady zgłoszenia dokonuje się przez KRZ, a termin wskazany w postanowieniu wynosi 30 dni od obwieszczenia o ogłoszeniu upadłości w Rejestrze. Dla ustawowo wskazanych kategorii wierzycieli przewidziano wyjątki od drogi elektronicznej.
Dla wierzyciela ważna jest data obwieszczenia, a nie tylko data odebrania listu. Przeczytaj pouczenie i sprawdź, jak należy złożyć zgłoszenie w Twojej sytuacji. Przekazanie danych o długu przez upadłego nie jest tym samym co skuteczne zgłoszenie wierzytelności przez wierzyciela.
5. Informacje z urzędu skarbowego i KRS
Art. 491⁸ Prawa upadłościowego przewiduje sprawdzenia służące ocenie sytuacji majątkowej upadłego. Syndyk występuje do właściwego naczelnika urzędu skarbowego o informacje, w szczególności dotyczące zdarzeń powodujących obowiązek podatkowy w okresie pięciu lat przed złożeniem wniosku o upadłość.
Zasięga też informacji w KRS: czy upadły jest wspólnikiem spółek handlowych, czy w okresie dziesięciu lat przed złożeniem wniosku pełnił funkcję członka organu spółki oraz czy wobec tych spółek ogłoszono upadłość. Okresy te liczy się od daty złożenia wniosku, nie od pierwszego spotkania z syndykiem.
To ustawowa weryfikacja, a nie dowód podejrzenia nieprawidłowości. Jeśli dane różnią się od informacji we wniosku, trzeba je wyjaśnić. Zbierz dokumenty pokazujące przebieg zdarzeń, daty i rzeczywisty stan majątku. Sama rozbieżność wymaga oceny; nie należy utożsamiać jej automatycznie z odmową oddłużenia.
Co zrobić w pierwszych dniach? Krótka lista
- Sprawdź, kto jest syndykiem. Odczytaj dane z postanowienia lub KRZ i zachowaj sygnaturę sprawy.
- Ustal sposób kontaktu. Zapisz terminy i zakres dokumentów, o które poproszono.
- Uporządkuj majątek, długi i dochody. Zgłoś zmiany i uzupełnienia wobec wniosku.
- Wyjaśnij dostęp do pieniędzy na utrzymanie. Przekaż informacje o źródłach wpływów i sytuacji rodzinnej.
- Odbieraj korespondencję. Odpowiadaj rzeczowo, a jeśli nie możesz dochować terminu, poinformuj o przeszkodzie i poproś o jego zmianę.
- Zachowuj kopie. Prowadź jeden folder z dokumentami i potwierdzeniami przekazania.
Czego syndyk nie rozstrzyga na pierwszym spotkaniu?
Ogłoszenie upadłości nie oznacza natychmiastowego umorzenia długów. Syndyk nie ustala samodzielnie ostatecznej wysokości i czasu planu spłaty. Po wykonaniu wymaganych czynności przedstawia sądowi odpowiedni projekt lub informację, a rozstrzygnięcie o planie spłaty bądź innym sposobie oddłużenia należy do sądu.
Nie da się też z góry zagwarantować zakończenia wszystkich czynności w kilka tygodni. Znaczenie mają majątek, liczba wierzycieli, kompletność dokumentów i ewentualne spory. Więcej wyjaśniamy w poradniku o przebiegu upadłości i planie spłaty. Osobno opisujemy wynagrodzenie syndyka i koszty postępowania.
Potrzebujesz pomocy w przygotowaniu do współpracy z syndykiem?
W BM Restrukturyzacje pomagamy uporządkować dokumenty i wyjaśnić obowiązki związane z upadłością konsumencką. Zakres pomocy po ogłoszeniu upadłości ustalamy indywidualnie. Jeśli BM lub nasi doradcy pełnią funkcję syndyka w konkretnej sprawie, kontakt w tej sprawie odbywa się w ramach tej funkcji; odrębna pomoc prawna wymaga oceny możliwości jej udzielenia.
Zobacz zakres pomocy i listę dokumentów lub skontaktuj się z nami. Spotkania organizujemy w Krakowie, Katowicach, Bielsku-Białej i online.
Autorzy: Wojciech Młocek i Bartosz Magnowski. Stan prawny: 21 października 2026 r. Materiał informacyjny; w konkretnej sprawie sprawdzamy także tryb postępowania i właściwe przepisy przejściowe.
Podstawa prawna
Prawo upadłościowe — aktualny tekst ujednolicony w ELI, w szczególności art. 57, art. 61–63, art. 173–176, art. 491², art. 491⁵–491⁸, art. 491¹⁰ i art. 491¹⁴. Przepisy ogólne stosuje się z uwzględnieniem odrębności postępowania konsumenckiego.
Poradnik naszych autorów
Upadłość konsumencka
Skuteczny wniosek o ogłoszenie upadłości — praktyczny poradnik
Wojciech Młocek i Bartosz Magnowski wyjaśniają, jak przygotować i złożyć wniosek o upadłość konsumencką. Praktyczne wskazówki, instrukcja krok po kroku i graficzne wyjaśnienia pomagają uporządkować ten proces.