
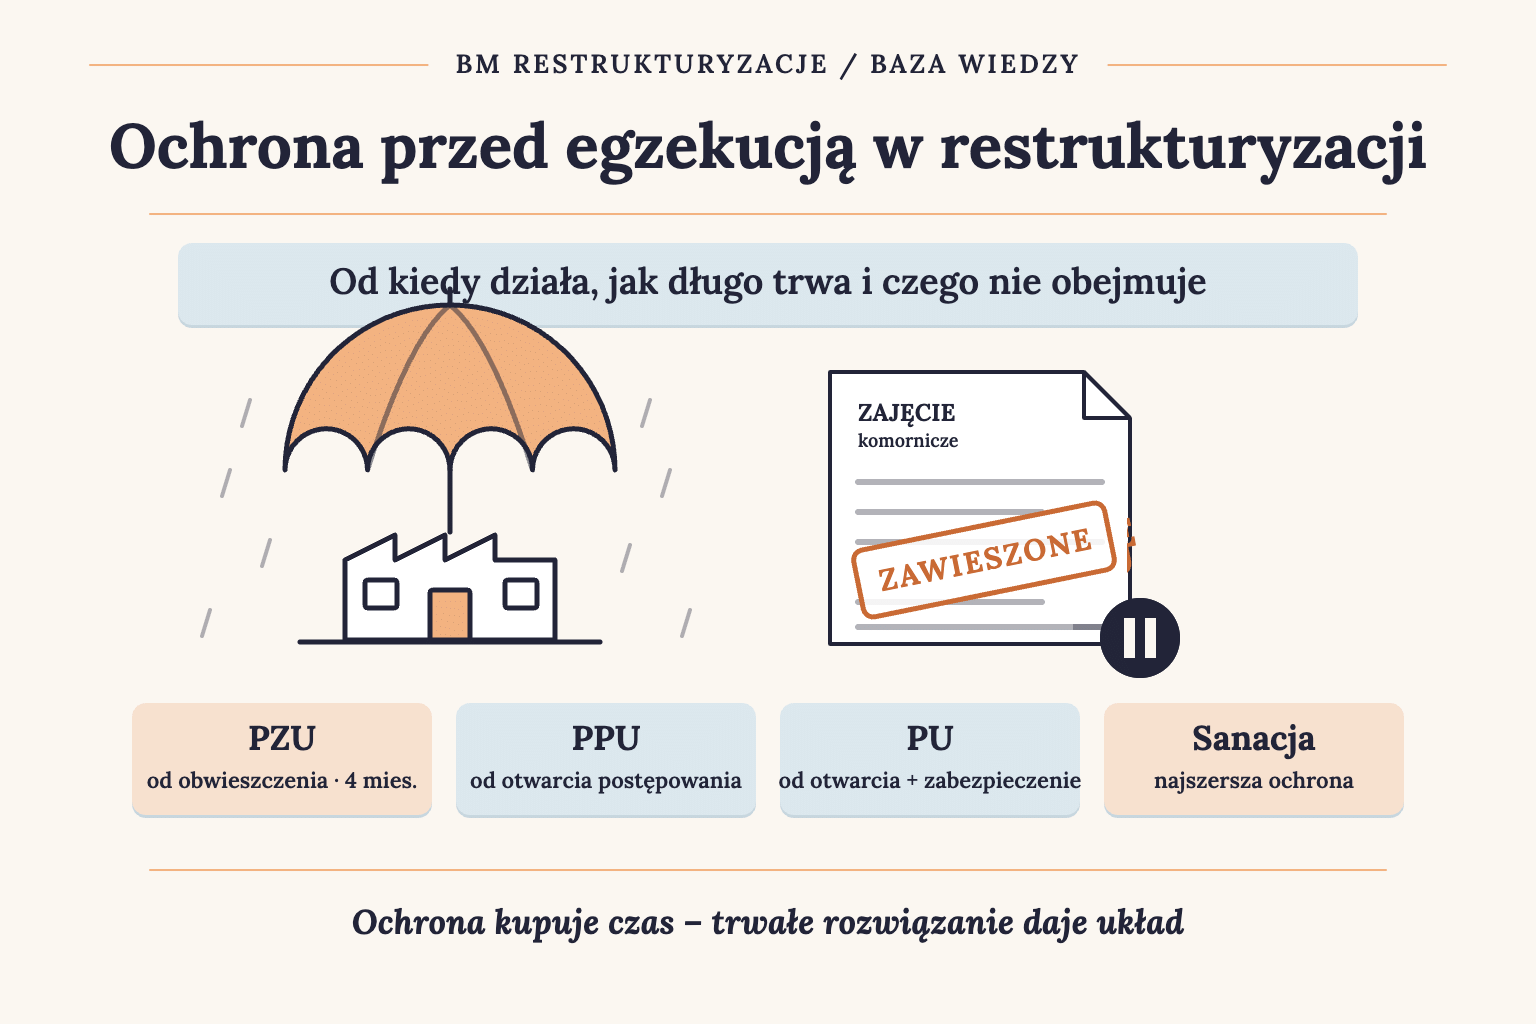
Zajęte konto firmowe, komornik przy maszynach, wierzyciel grożący licytacją – w takiej sytuacji restrukturyzacja często jest jedynym sposobem, by zatrzymać egzekucję i dać firmie czas na ułożenie się z wierzycielami. Prawo restrukturyzacyjne przewiduje cztery postępowania i każde z nich chroni dłużnika inaczej: od innego momentu, w innym zakresie i na inny czas.
W tym poradniku wyjaśniamy, kiedy egzekucja zostaje zawieszona z mocy prawa, kiedy potrzebna jest decyzja sędziego-komisarza, co dzieje się z zajętym rachunkiem bankowym i czego ochrona nie obejmuje. Opieramy się na tekście jednolitym Prawa restrukturyzacyjnego (Dz.U. 2026 poz. 533), który uwzględnia nowelizację obowiązującą od 23 sierpnia 2025 r.
Ochrona przed egzekucją w pigułce
Najszerszą ochronę dają postępowanie sanacyjne oraz postępowanie o zatwierdzenie układu po obwieszczeniu dnia układowego. W tym drugim ochrona jest jednak ograniczona czasowo. W przyspieszonym postępowaniu układowym i postępowaniu układowym zawieszenie obejmuje tylko wierzytelności objęte układem z mocy prawa.
| Postępowanie | Od kiedy działa ochrona | Jakie egzekucje są zawieszone | Wierzyciel z hipoteką lub zastawem | Jak długo |
|---|---|---|---|---|
| Postępowanie o zatwierdzenie układu (PZU) | Od obwieszczenia o ustaleniu dnia układowego w KRZ | Egzekucje skierowane do majątku dłużnika (odpowiednie stosowanie art. 312) | Też objęty zawieszeniem | 4 miesiące; dłużej tylko, jeśli w tym czasie złożono wniosek o zatwierdzenie układu |
| Przyspieszone postępowanie układowe (PPU) | Od otwarcia postępowania | Egzekucje wierzytelności objętych układem z mocy prawa | Może prowadzić egzekucję z przedmiotu zabezpieczenia; sędzia-komisarz może ją zawiesić na łącznie maks. 3 miesiące | Do zakończenia albo umorzenia postępowania |
| Postępowanie układowe (PU) | Od otwarcia; wcześniej sąd może zawiesić egzekucję w ramach zabezpieczenia | Egzekucje wierzytelności objętych układem z mocy prawa | Jak w PPU (maks. 3 miesiące zawieszenia) | Do zakończenia albo umorzenia postępowania |
| Postępowanie sanacyjne | Od otwarcia; wcześniej sąd może zawiesić egzekucję w ramach zabezpieczenia | Wszystkie egzekucje skierowane do masy sanacyjnej | Też objęty zawieszeniem | Do zakończenia albo umorzenia postępowania |
W każdym postępowaniu zawieszenie nie dotyczy egzekucji alimentów ani rent z tytułu odszkodowania za chorobę, niezdolność do pracy, kalectwo lub śmierć.
Postępowanie o zatwierdzenie układu – ochrona od obwieszczenia, ale na 4 miesiące
Postępowanie o zatwierdzenie układu (PZU) toczy się w dużej mierze poza sądem: dłużnik z nadzorcą układu sam zbiera głosy wierzycieli. Sama umowa z nadzorcą nie chroni jednak przed komornikiem. Ochrona zaczyna się dopiero z chwilą obwieszczenia o ustaleniu dnia układowego w Krajowym Rejestrze Zadłużonych (art. 226a).
Kto i kiedy dokonuje obwieszczenia? Robi to nadzorca układu po sporządzeniu spisów wierzytelności i wstępnego planu restrukturyzacyjnego. Obwieszczenie jest niedopuszczalne, jeżeli w ostatnich 10 latach dłużnik prowadził już PZU z obwieszczeniem albo umorzono wobec niego postępowanie restrukturyzacyjne (art. 226a ust. 2). Na odmowę nadzorcy dłużnik może złożyć skargę do sądu w terminie tygodnia (art. 226b).
- egzekucje skierowane do majątku dłużnika, wszczęte przed obwieszczeniem, są zawieszone z mocy prawa,
- wszczęcie nowej egzekucji jest niedopuszczalne,
- zajęcie dokonane wcześniej może zostać uchylone, jeżeli jest to konieczne do dalszego prowadzenia przedsiębiorstwa,
- zawieszenie obejmuje także wierzycieli zabezpieczonych hipoteką lub zastawem.
Dodatkowo stosuje się art. 256, który ogranicza wypowiadanie m.in. umowy najmu lokalu, w którym prowadzone jest przedsiębiorstwo. Więcej o tym piszemy w artykule Najem w restrukturyzacji – czy wynajmujący może wypowiedzieć umowę?
Na co uważać? Cztery miesiące to niewiele na zebranie głosów, a od 23 sierpnia 2025 r. trzeba też przygotować test zaspokojenia (z wyłączeniem mikroprzedsiębiorców). Dlatego propozycje układowe i rozmowy z kluczowymi wierzycielami warto zacząć przed obwieszczeniem, a nie po nim. Wierzyciel może też wnieść o uchylenie skutków obwieszczenia, jeżeli prowadzą one do pokrzywdzenia wierzycieli (art. 226f).
Przyspieszone postępowanie układowe – ochrona od otwarcia
Przyspieszone postępowanie układowe (PPU) jest przeznaczone dla dłużników, u których suma wierzytelności spornych uprawniających do głosowania nie przekracza 15% wszystkich takich wierzytelności. Ochrona działa od dnia otwarcia postępowania przez sąd, a nie od złożenia wniosku.
- egzekucja wierzytelności objętej układem z mocy prawa, wszczęta przed otwarciem, zostaje zawieszona z mocy prawa; sędzia-komisarz stwierdza to postanowieniem na wniosek dłużnika lub nadzorcy sądowego,
- sędzia-komisarz może uchylić zajęcie dokonane przed otwarciem (np. rachunku bankowego), jeżeli jest to konieczne do dalszego prowadzenia przedsiębiorstwa,
- po otwarciu nie można wszcząć egzekucji ani wykonać zabezpieczenia takiej wierzytelności,
- bieg przedawnienia nie rozpoczyna się, a rozpoczęty ulega zawieszeniu na czas postępowania.
Wierzyciele z zabezpieczeniem rzeczowym (art. 260). Wierzyciel zabezpieczony hipoteką, zastawem, zastawem rejestrowym, zastawem skarbowym lub hipoteką morską może prowadzić egzekucję wyłącznie z przedmiotu zabezpieczenia. Od nowelizacji z 2025 r. wierzyciele zabezpieczeni rzeczowo są obowiązkowo objęci układem i tworzą odrębną grupę, zachowując uprawnienia z zabezpieczenia. Relację tych przepisów trzeba każdorazowo ocenić na tle konkretnego zabezpieczenia.
Pozostałe skutki. Po otwarciu dłużnik nie może spłacać wierzytelności objętych układem z mocy prawa (art. 252), a obciążanie jego majątku hipoteką lub zastawem jest co do zasady niedopuszczalne (art. 246).
Czas trwania. Przepisy nie przewidują tu sztywnego limitu: zawieszenie trwa do zakończenia postępowania (prawomocnego zatwierdzenia układu albo odmowy) lub do jego umorzenia. Wyjątkiem jest wspomniany 3-miesięczny limit zawieszenia egzekucji z przedmiotu zabezpieczenia.
Postępowanie układowe – ochrona jak w PPU, plus zabezpieczenie przed otwarciem
Postępowanie układowe (PU) wybiera się wtedy, gdy wierzytelności spornych jest więcej niż 15%. Zasady ochrony po otwarciu są takie same jak w PPU, bo art. 278 ust. 3 odsyła do art. 259 ust. 2–4, a art. 279 do art. 260.
- Zawieszenie z mocy prawa egzekucji wierzytelności objętych układem, wszczętych przed otwarciem; stwierdza je sędzia-komisarz (art. 278 ust. 1).
- Pieniądze z zawieszonej egzekucji, których komornik jeszcze nie wydał wierzycielowi, trafiają do masy układowej (art. 278 ust. 2).
- Wierzyciele zabezpieczeni rzeczowo mogą prowadzić egzekucję z przedmiotu zabezpieczenia, a jej zawieszenie jest możliwe na łącznie maks. 3 miesiące.
Najważniejsza różnica dotyczy okresu przed otwarciem. Rozpoznanie wniosku o otwarcie PU trwa dłużej niż w PPU, a w tym czasie komornik dalej działa. Dlatego sąd może zabezpieczyć majątek dłużnika już przed otwarciem postępowania (art. 268). Zabezpieczenia te upadają z dniem otwarcia (art. 269 ust. 2), bo od tej chwili działa już ochrona ustawowa. Ochrona trwa do zakończenia albo umorzenia postępowania.
Postępowanie sanacyjne – najszersza ochrona majątku
Sanacja służy nie tylko zawarciu układu, ale też głębszej naprawie firmy: odstąpieniu od niekorzystnych umów czy redukcji zatrudnienia. Zwykle zarząd majątkiem przejmuje zarządca. Ta głębokość ingerencji przekłada się na najszerszą ochronę przed egzekucją (art. 312).
- wszystkie egzekucje skierowane do masy sanacyjnej, wszczęte przed otwarciem, zostają zawieszone z mocy prawa – bez względu na to, czy wierzytelność jest objęta układem i czy jest zabezpieczona,
- nowa egzekucja do masy sanacyjnej i wykonanie zabezpieczenia na tym majątku są po otwarciu niedopuszczalne (ust. 4),
- zajęcie dokonane przed otwarciem sędzia-komisarz może uchylić, jeżeli jest to konieczne do dalszego prowadzenia przedsiębiorstwa (ust. 2),
- sumy z zawieszonej egzekucji, jeszcze niewydane wierzycielowi, przelewa się do masy sanacyjnej (ust. 3),
- przedawnienie roszczeń, których nie można egzekwować, nie biegnie przez czas postępowania (ust. 6).
Przed otwarciem sanacji sąd może ustanowić tymczasowego nadzorcę sądowego albo tymczasowego zarządcę oraz zawiesić egzekucję i uchylić zajęcie rachunku bankowego (art. 286). Zabezpieczenia te upadają z dniem otwarcia postępowania (art. 287 ust. 2).
Czas trwania. Ochrona trwa do zakończenia albo umorzenia sanacji. Ta szeroka ochrona ma swoją cenę: sąd umarza postępowanie m.in. wtedy, gdy jego prowadzenie zmierzałoby do pokrzywdzenia wierzycieli albo nie ma realnych możliwości przywrócenia dłużnikowi zdolności do wykonywania zobowiązań (art. 325, art. 326 ust. 3).
Od wniosku do otwarcia – jak nie stracić majątku w okresie przejściowym
Złożenie wniosku restrukturyzacyjnego samo w sobie nie zatrzymuje komornika. Ochrona z art. 259, 278 i 312 zaczyna się z dniem otwarcia postępowania, a w PZU – z dniem obwieszczenia. W tym czasie wierzyciel może zająć rachunek albo doprowadzić do licytacji kluczowego składnika majątku.
Zabezpieczenie w postępowaniu układowym i sanacyjnym. Na wniosek dłużnika lub tymczasowego nadzorcy sąd może przed otwarciem (art. 268, w sanacji art. 286 ust. 2):
Na postanowienie o zawieszeniu i uchyleniu zajęcia zażalenie przysługuje dłużnikowi oraz wierzycielowi prowadzącemu egzekucję. W praktyce wniosek o zabezpieczenie składa się razem z wnioskiem o otwarcie postępowania i dobrze go uzasadnia: sąd musi zobaczyć, dlaczego bez zawieszenia egzekucji restrukturyzacja straci sens.
PZU: ochrona dopiero po obwieszczeniu. Tu nie ma sądowego zabezpieczenia przed obwieszczeniem. Im szybciej powstaną spisy wierzytelności i wstępny plan restrukturyzacyjny, tym krócej firma pozostaje bez parasola ochronnego.
Ochrona umów od wpisu do repertorium. Według omówień nowelizacji z 2025 r. część ochrony przed wypowiadaniem kluczowych umów (np. kredytowych) działa już od obwieszczenia w KRZ o wpisaniu wniosku do repertorium, czyli jeszcze przed otwarciem postępowania. Nie jest to jednak ochrona przed egzekucją.
Czego ochrona przed egzekucją nie obejmuje
Parasol restrukturyzacyjny chroni majątek dłużnika, ale nie wszystkie roszczenia i nie wszystkie osoby.
Co dzieje się z egzekucją po zakończeniu postępowania
Zawieszenie egzekucji jest tymczasowe. Jej dalszy los zależy od tego, jak zakończy się restrukturyzacja.
| Wynik postępowania | Co dzieje się z egzekucją |
|---|---|
| Prawomocne zatwierdzenie układu | Egzekucje i zabezpieczenia dotyczące wierzytelności objętych układem umarzają się z mocy prawa, a tytuły wykonawcze na te wierzytelności tracą wykonalność (art. 170 ust. 1 i 3). Wierzyciel dostaje to, co przewiduje układ. |
| Zatwierdzenie układu, wierzytelność spoza układu | Zawieszona egzekucja może zostać podjęta na wniosek wierzyciela (art. 170 ust. 2). |
| Umorzenie postępowania lub odmowa zatwierdzenia układu | Ochrona ustaje; wierzyciele mogą żądać podjęcia zawieszonych egzekucji i wszczynać nowe. |
| Uchylenie układu (art. 176) | Wierzyciele mogą dochodzić roszczeń w pierwotnej wysokości, z zaliczeniem tego, co już otrzymali (art. 179). |
Wniosek dla dłużnika jest prosty: ochrona przed egzekucją kupuje czas, ale trwałe rozwiązanie daje dopiero zatwierdzony i wykonywany układ. Układ zbyt ambitny, którego firma nie udźwignie, kończy się jego uchyleniem i powrotem długów w pełnej wysokości.
Jestem wierzycielem – co mogę zrobić, gdy egzekucja została wstrzymana?
Zawieszenie egzekucji nie oznacza, że wierzyciel jest bezradny. Prawo restrukturyzacyjne daje mu kilka narzędzi:
Warto też sprawdzić, czy dług zabezpieczają poręczenie, weksel albo zastaw na majątku osoby trzeciej. Te zabezpieczenia są poza zasięgiem ochrony dłużnika. Pomagamy wierzycielom w ramach usługi wsparcie dla wierzycieli.
Zatrzymaj egzekucję z BM Restrukturyzacje
Wybór postępowania decyduje o tym, od kiedy i jak szeroko firma będzie chroniona. Błąd na tym etapie może oznaczać kilka tygodni bez ochrony albo utratę maszyny, która była podstawą planu naprawczego. Jako kwalifikowani doradcy restrukturyzacyjni:
Chcesz najpierw porównać postępowania? Pobierz nasz e-book Przewodnik po postępowaniach restrukturyzacyjnych.
Najczęstsze pytania
Czy złożenie wniosku restrukturyzacyjnego wstrzymuje komornika?
Nie. Ochrona zaczyna się z dniem otwarcia postępowania, a w PZU z dniem obwieszczenia o ustaleniu dnia układowego. Wcześniej w postępowaniu układowym i sanacyjnym można wnieść o zabezpieczenie przez zawieszenie egzekucji.
Jak długo trwa ochrona przed egzekucją w restrukturyzacji?
W PZU 4 miesiące od obwieszczenia, chyba że w tym czasie dłużnik złoży wniosek o zatwierdzenie układu. W PPU, PU i sanacji – do zakończenia albo umorzenia postępowania. Zawieszenie egzekucji z przedmiotu zabezpieczenia w PPU i PU może trwać łącznie najwyżej 3 miesiące.
Czy restrukturyzacja odblokuje zajęte konto firmowe?
Może. Sędzia-komisarz może uchylić zajęcie dokonane przed otwarciem, jeżeli jest to konieczne do prowadzenia przedsiębiorstwa. W PU i sanacji sąd może uchylić zajęcie rachunku bankowego już przed otwarciem postępowania.
Czy bank może sprzedać nieruchomość obciążoną hipoteką w trakcie restrukturyzacji?
W sanacji i w PZU po obwieszczeniu egzekucja z majątku dłużnika jest zawieszona. W PPU i PU wierzyciel hipoteczny może prowadzić egzekucję z przedmiotu zabezpieczenia, a sędzia-komisarz może ją zawiesić najwyżej na 3 miesiące, jeśli nieruchomość jest niezbędna do prowadzenia firmy.
Czy restrukturyzacja spółki chroni majątek prywatny członka zarządu?
Nie bezpośrednio. Egzekucja z poręczeń, weksli i z tytułu odpowiedzialności członków zarządu toczy się niezależnie. Otwarcie postępowania restrukturyzacyjnego we właściwym czasie może jednak być przesłanką zwolnienia z odpowiedzialności z art. 299 k.s.h.
Co się stanie z zawieszoną egzekucją, jeśli układ zostanie zatwierdzony?
Egzekucje wierzytelności objętych układem umarzają się z mocy prawa z dniem uprawomocnienia się postanowienia o zatwierdzeniu układu, a tytuły wykonawcze tracą wykonalność.
Źródła i zakres poradnika
- Prawo restrukturyzacyjne – tekst jednolity, Dz.U. 2026 poz. 533: w szczególności art. 150–151, 167, 170, 176, 179, 218a, 226a–226g, 246, 252, 256, 259–260, 268–269, 278–279, 286–287, 312, 325–326.
- Ustawa z 25 lipca 2025 r. o zmianie ustawy – Prawo restrukturyzacyjne, ustawy – Prawo upadłościowe oraz ustawy o KRZ (Dz.U. 2025 poz. 1085), obowiązująca od 23 sierpnia 2025 r.
Przepisy omówione w poradniku zweryfikowano według stanu na 13 listopada 2026 r. Do postępowań otwartych przed 23 sierpnia 2025 r. mogą mieć zastosowanie przepisy w dawnym brzmieniu. Poradnik nie zastępuje analizy konkretnej sprawy.
Autorzy: Wojciech Młocek i Bartosz Magnowski.