Nieudane postępowanie o zatwierdzenie układu (PZU) nie zawsze oznacza koniec działalności firmy. Oznacza jednak konieczność szybkiego ustalenia, dlaczego nie doszło do skutecznego układu, jakie terminy jeszcze biegną i czy przedsiębiorstwo ma środki na dalsze funkcjonowanie. Ponowienie tej samej propozycji bez usunięcia przyczyn niepowodzenia zwykle nie rozwiązuje problemu.
Autorzy: Wojciech Młocek, Bartosz Magnowski. Aktualizacja: 13 października 2026 r.
Najpierw ustal, na jakim etapie zakończyło się PZU
Potoczne określenie „nieudane PZU” obejmuje kilka różnych sytuacji. Nieprzyjęcie układu przez wierzycieli to inny problem niż odmowa jego zatwierdzenia przez sąd. Jeszcze inaczej należy ocenić brak terminowego wniosku po obwieszczeniu lub problemy z realizacją już zatwierdzonego układu.
- Układ nie został przyjęty: sprawdź wynik głosowania, zastrzeżenia wierzycieli i wiarygodność finansowania spłat.
- Sąd odmówił zatwierdzenia: przeanalizuj postanowienie, uzasadnienie oraz termin i podstawy zażalenia.
- Nie złożono wniosku w czasie ochrony: ustal datę obwieszczenia i jego aktualne skutki.
- Układ zatwierdzono, ale firma nie płaci: potrzebna jest analiza wykonania, zmiany albo uchylenia układu. To odrębny etap.
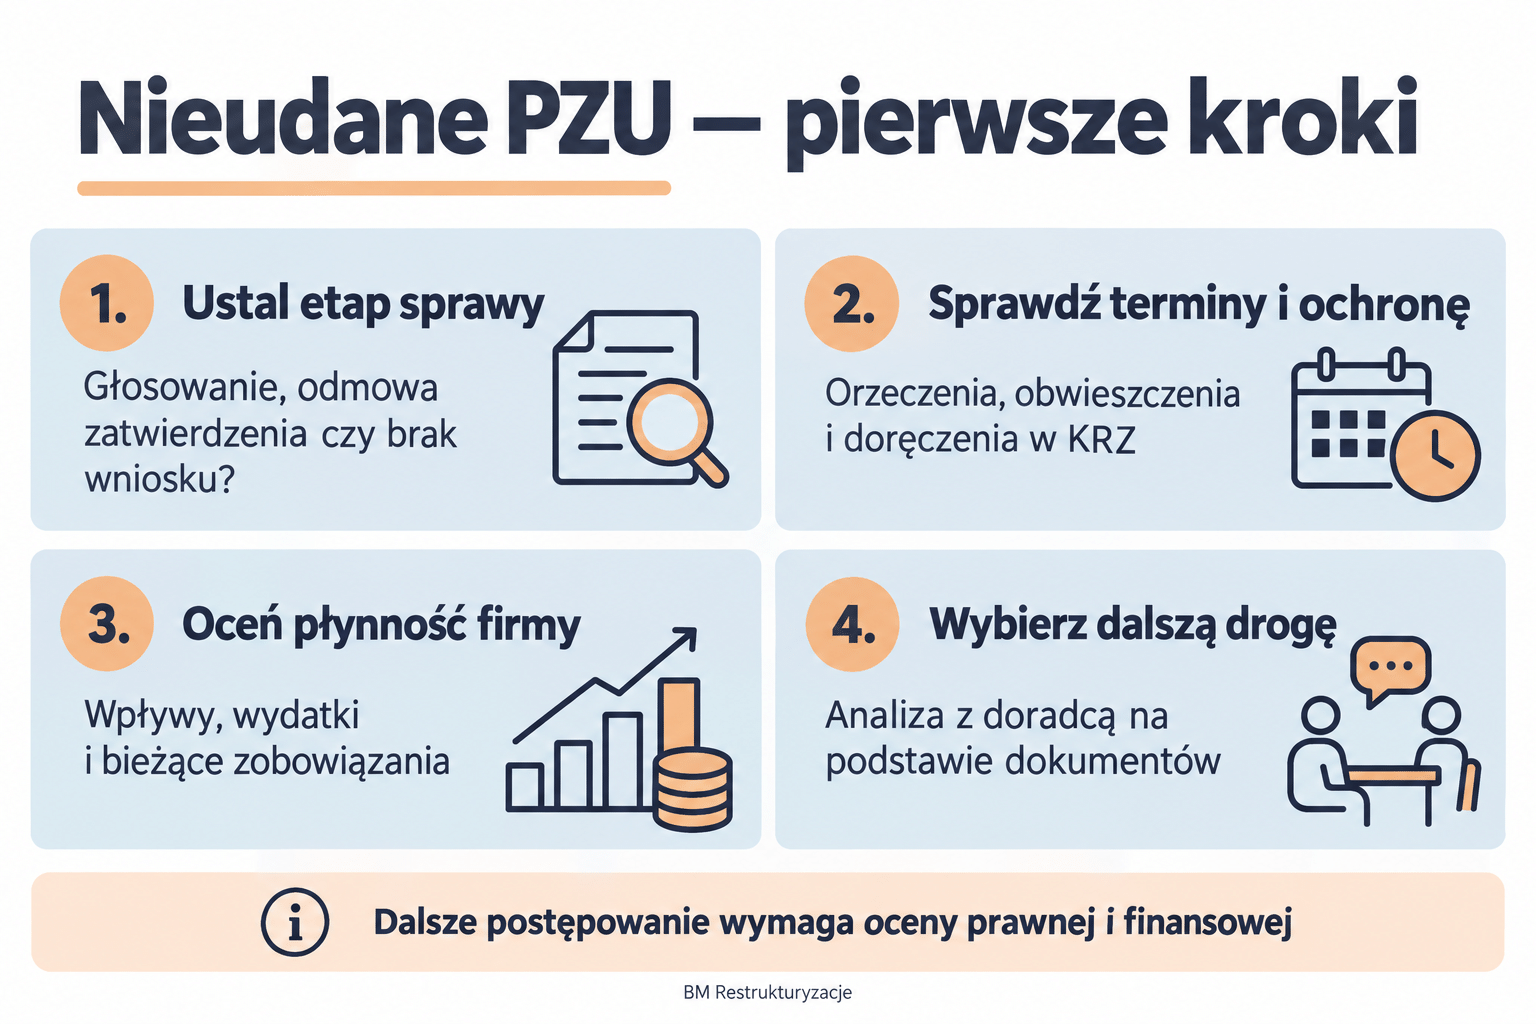 Pierwsze kroki po nieudanym PZU — dalsza droga zależy od stanu sprawy i sytuacji finansowej firmy.
Co zrobić w pierwszej kolejności?
- Zabezpiecz dokumenty: pobierz z KRZ obwieszczenia, orzeczenia, potwierdzenia doręczeń i złożenia pism. Zbierz propozycje układowe, sprawozdanie nadzorcy i wyniki głosowania.
- Ustal kalendarz terminów: zapisz konkretne daty, podstawę ich liczenia i osobę odpowiedzialną za każde pismo. Nie utożsamiaj daty przeczytania wiadomości z początkiem terminu.
- Zaktualizuj płynność: przygotuj prognozę wpływów i wydatków na najbliższe tygodnie. Uwzględnij wynagrodzenia, podatki, dostawy, leasing i ryzyko zajęcia rachunku.
- Oceń dalszą drogę z doradcą: decyzja powinna opierać się na stanie sprawy i finansach, a nie wyłącznie na chęci uzyskania kolejnej ochrony.
Czy po nieudanym PZU nadal działa ochrona przed egzekucją?
Nie należy zakładać, że ochrona trwa bezterminowo. Jeżeli w ciągu czterech miesięcy od obwieszczenia nie złożono wniosku o zatwierdzenie układu, skutki obwieszczenia wygasają z mocy prawa (art. 226g Prawa restrukturyzacyjnego). Termin liczy się od obwieszczenia, nie od zawarcia umowy z nadzorcą.
Jeżeli wniosek został złożony, status ochrony wymaga sprawdzenia orzeczeń i etapu sprawy. Samo wniesienie kolejnego wniosku restrukturyzacyjnego nie daje automatycznie takiej samej ochrony. W prognozie gotówkowej warto rozważyć także wariant wznowienia egzekucji i wstrzymania kredytu kupieckiego przez dostawców.
Czy można ponownie przeprowadzić PZU?
Trzeba oddzielić dopuszczalność kolejnego postępowania od możliwości ponownego obwieszczenia zapewniającego szczególne skutki ochronne. Art. 226a ust. 2 przewiduje dziesięcioletnie ograniczenie dokonania obwieszczenia, m.in. po wcześniejszym PZU z takim obwieszczeniem. Ustawa określa również ograniczenie związane z umorzeniem wcześniejszego postępowania i wyjątek dotyczący zgody rady wierzycieli.
Nie oznacza to automatycznego zakazu każdej restrukturyzacji przez dziesięć lat. Oznacza natomiast, że pomysł „zaczniemy PZU od nowa i odzyskamy ochronę” trzeba zweryfikować prawnie. Należy również sprawdzić, czy w firmie zaszła realna zmiana: nowe finansowanie, poprawa marży, porozumienie z kluczowym wierzycielem lub ograniczenie kosztów.
Zażalenie, sanacja czy inne postępowanie?
Przy odmowie zatwierdzenia układu punktem wyjścia jest uzasadnienie sądu. Zażalenie powinno odpowiadać na konkretne przyczyny odmowy; nie zastąpi finansowania układu, którego firma obiektywnie nie jest w stanie wykonać.
Art. 226h przewiduje szczególną możliwość złożenia uproszczonego wniosku o sanację albo upadłość: w terminie do wniesienia zażalenia na odmowę zatwierdzenia układu lub w ciągu siedmiu dni od umorzenia postępowania dotyczącego wniosku o zatwierdzenie. Nie jest to ogólne uprawnienie po każdym niepowodzeniu PZU. Konkretną podstawę i termin należy sprawdzić w aktach.
Sanacja może być rozważana, gdy potrzebna jest głębsza reorganizacja. Inne postępowania układowe wymagają oceny ustawowych przesłanek, struktury sporów i finansowania działalności. Żadna z tych dróg nie jest automatycznym przedłużeniem PZU.
Kiedy trzeba ocenić obowiązek złożenia wniosku o upadłość?
Niepowodzenie PZU samo w sobie nie przesądza niewypłacalności. Jeżeli jednak wystąpiła podstawa ogłoszenia upadłości, znaczenie ma art. 21 Prawa upadłościowego i termin trzydziestu dni. Nie należy liczyć go automatycznie od odmowy zatwierdzenia układu — podstawa upadłości mogła wystąpić wcześniej. Samo zawarcie umowy o PZU nie daje gwarancji ochrony zarządu przed odpowiedzialnością.
Do tej oceny potrzebne są dane o zaległościach, majątku, zobowiązaniach i możliwości regulowania bieżących płatności. Zobacz również jak przygotować przedsiębiorstwo do wniosku o upadłość.
Co przygotować do rozmowy z doradcą?
- komplet dokumentów wcześniejszego PZU i daty czynności w KRZ;
- aktualny spis wierzycieli, sporów, zabezpieczeń i prowadzonych egzekucji;
- wyciągi bankowe, zaległości publicznoprawne i zobowiązania pracownicze;
- prognozę płynności oraz potwierdzone źródła finansowania;
- listę działań naprawczych z terminami i osobami odpowiedzialnymi.
Pomocne będą poradniki o prognozie płynności oraz przygotowaniu spisu wierzycieli.
Najczęstsze pytania
Czy brak zgody wierzycieli oznacza obowiązkową upadłość?
Nie. Wymaga jednak ponownej oceny wypłacalności i realnych możliwości naprawy. Obowiązek złożenia wniosku o upadłość zależy od ustawowych przesłanek, nie od samego wyniku głosowania.
Czy wystarczy uzgodnić nowe warunki z największym wierzycielem?
Porozumienie może pomóc, ale trzeba ocenić cały budżet firmy i sytuację pozostałych wierzycieli. Indywidualne negocjacje nie przywracają automatycznie ochrony przeciwegzekucyjnej.
Czy nowy wniosek usuwa wcześniejsze opóźnienia zarządu?
Nie należy przyjmować takiego założenia. Ocena odpowiedzialności wymaga odtworzenia chronologii niewypłacalności oraz działań podjętych przez osoby zarządzające.
Ustal dalszą drogę dla firmy
BM Restrukturyzacje pomaga ocenić przyczyny niepowodzenia PZU, aktualną sytuację przedsiębiorstwa i dostępne scenariusze. Umów konsultację lub zostaw kontakt.
Podstawa prawna
Prawo restrukturyzacyjne, w szczególności art. 165, 226a, 226g–226h, 328 i 334; Prawo upadłościowe, art. 11 i 21. Stan prawny: 13 października 2026 r. W starszych postępowaniach trzeba uwzględnić przepisy przejściowe.