
Firma jest niewypłacalna, nie reguluje zobowiązań i nie ma pieniędzy na dalszą działalność. Czy sąd ogłosi jej upadłość? Niekoniecznie. Majątek przedsiębiorcy musi pozwalać na sfinansowanie postępowania. Jeżeli nie wystarcza na jego koszty albo wystarcza wyłącznie na nie, wniosek może zakończyć się oddaleniem.
To właśnie problem określany jako ubóstwo masy. W praktyce wymaga on odpowiedzi na trzy pytania: ile rzeczywiście wart jest majątek dłużnika, kiedy można uzyskać z niego pieniądze i ile będzie kosztowało przeprowadzenie całego postępowania.
Poradnik dotyczy przede wszystkim upadłości przedsiębiorców. W upadłości konsumenckiej wszczynanej na wniosek dłużnika obowiązują inne zasady.
Co wynika z art. 13 Prawa upadłościowego?
Artykuł 13 ust. 1 przewiduje dwie sytuacje, w których sąd oddali wniosek:
- majątek niewypłacalnego dłużnika nie wystarcza na pokrycie kosztów postępowania;
- majątek wystarcza na koszty, ale zostanie przez nie w całości zużyty.
Ta druga sytuacja bywa pomijana. Samo wykazanie, że będzie z czego zapłacić syndykowi i pokryć pozostałe wydatki, nie wystarcza. Postępowanie ma służyć także zaspokojeniu wierzycieli.
Przepis nie ustanawia jednej kwoty majątku, która gwarantuje ogłoszenie upadłości. Ocena zależy od konkretnej sprawy: rodzaju aktywów, ich obciążeń, liczby wierzycieli, zatrudnienia, dokumentacji i przewidywanego przebiegu likwidacji. Trzeba również uwzględnić wyjątek dotyczący odzyskania majątku, określony w art. 13 ust. 3. Podstawa prawna: art. 13 Prawa upadłościowego.
Jakie koszty trzeba uwzględnić? Artykuł 230 w praktyce
Nie chodzi wyłącznie o opłatę od wniosku ani o wydatki pierwszych tygodni działania syndyka. Kalkulacja powinna obejmować przewidywane koszty całego postępowania.
Artykuł 230 ust. 1 zalicza do nich wydatki bezpośrednio związane z ustaleniem, zabezpieczeniem, zarządem i likwidacją masy oraz ustaleniem wierzytelności. W praktyce będą to między innymi:
- wynagrodzenie syndyka i ewentualnego zastępcy;
- wynagrodzenia osób zatrudnionych przez syndyka oraz związane z nimi składki;
- wydatki na zabezpieczenie, przechowywanie, wycenę i sprzedaż majątku;
- koszty niezbędnej obsługi księgowej i prawnej;
- koszty archiwizacji dokumentów, korespondencji i ogłoszeń;
- wydatki na konieczne pomieszczenia;
- podatki i inne daniny publiczne związane z likwidacją masy.
Nie każdy wydatek po ogłoszeniu upadłości jest jednak „kosztem postępowania” w rozumieniu ustawy. Artykuł 230 ust. 2 wyodrębnia inne zobowiązania masy, np. określone zobowiązania z kontynuowanych umów czy należności pracownicze za okres po ogłoszeniu upadłości, które nie mieszczą się w ust. 1.
Rozróżnienie ma znaczenie prawne. Przy przygotowaniu budżetu trzeba natomiast uwzględnić obie grupy: inne zobowiązania masy również zmniejszają środki dostępne dla wierzycieli. Nie należy automatycznie utożsamiać ich z kosztami wskazanymi w art. 13 ust. 1. Podstawa prawna: art. 230 oraz art. 343–344.
Ile wynosi wynagrodzenie syndyka?
W upadłości przedsiębiorcy wynagrodzenie syndyka nie jest dowolnie ustaloną stawką ani prostym procentem wartości majątku.
Zgodnie z art. 162 ustala się je jako sumę pięciu części, uwzględniających:
- wysokość wypłat dla wierzycieli, powiększoną o wskazane w ustawie koszty rozwiązania stosunków pracy;
- liczbę pracowników;
- liczbę wierzycieli;
- czas trwania postępowania;
- stopień trudności i efektywność postępowania.
Ustawa określa granice od dwóch do 260 podstaw wynagrodzenia. Podstawą jest przeciętne miesięczne wynagrodzenie w sektorze przedsiębiorstw bez wypłat nagród z zysku w trzecim kwartale poprzedniego roku. Wynagrodzenie syndyka obowiązanego do rozliczenia VAT podwyższa się o ten podatek. Podstawa prawna: art. 162–167a.
Dla kalkulacji wykonywanej według podstawy właściwej dla 2026 r. kwota bazowa wynosi 8 851,42 zł. Dwie podstawy to 17 702,84 zł, a przy doliczeniu 23% VAT — 21 774,49 zł. To jednak ustawowa dolna granica, a nie uniwersalna wycena wynagrodzenia syndyka w każdej małej sprawie. Źródło kwoty bazowej: obwieszczenie Prezesa GUS.
Przykład 1. Majątek nie pokrywa nawet wynagrodzenia syndyka
Spółka posiada 3 000 zł na rachunku i wyposażenie, które można sprzedać za 12 000 zł. Nie ma innych realnie zbywalnych aktywów ani należności możliwych do odzyskania.
Łączna wartość majątku wynosi 15 000 zł. Jest więc niższa nawet od dwóch podstaw wynagrodzenia syndyka według powyższej kalkulacji. Do tego dochodzą pozostałe koszty postępowania.
Jeżeli nie zachodzi wyjątek z art. 13 ust. 3, istnieje podstawa do oddalenia wniosku z powodu ubóstwa masy.
Przykład 2. Na syndyka wystarczy, ale na całe postępowanie już nie
Przyjmijmy hipotetyczną, niewielką sprawę: brak pracowników, do dziesięciu wierzycieli, wypłaty dla wierzycieli w najniższym przedziale ustawowym, planowany czas postępowania powyżej sześciu i do dwunastu miesięcy. Dodatkowo zakładamy przyznanie połowy podstawy za trudność i efektywność sprawy.
W takim modelu wynagrodzenie wynosi cztery podstawy, czyli 35 405,68 zł, a przy 23% VAT — 43 548,99 zł. Ostateczną wysokość ustala sąd; podane założenia służą wyłącznie ilustracji.
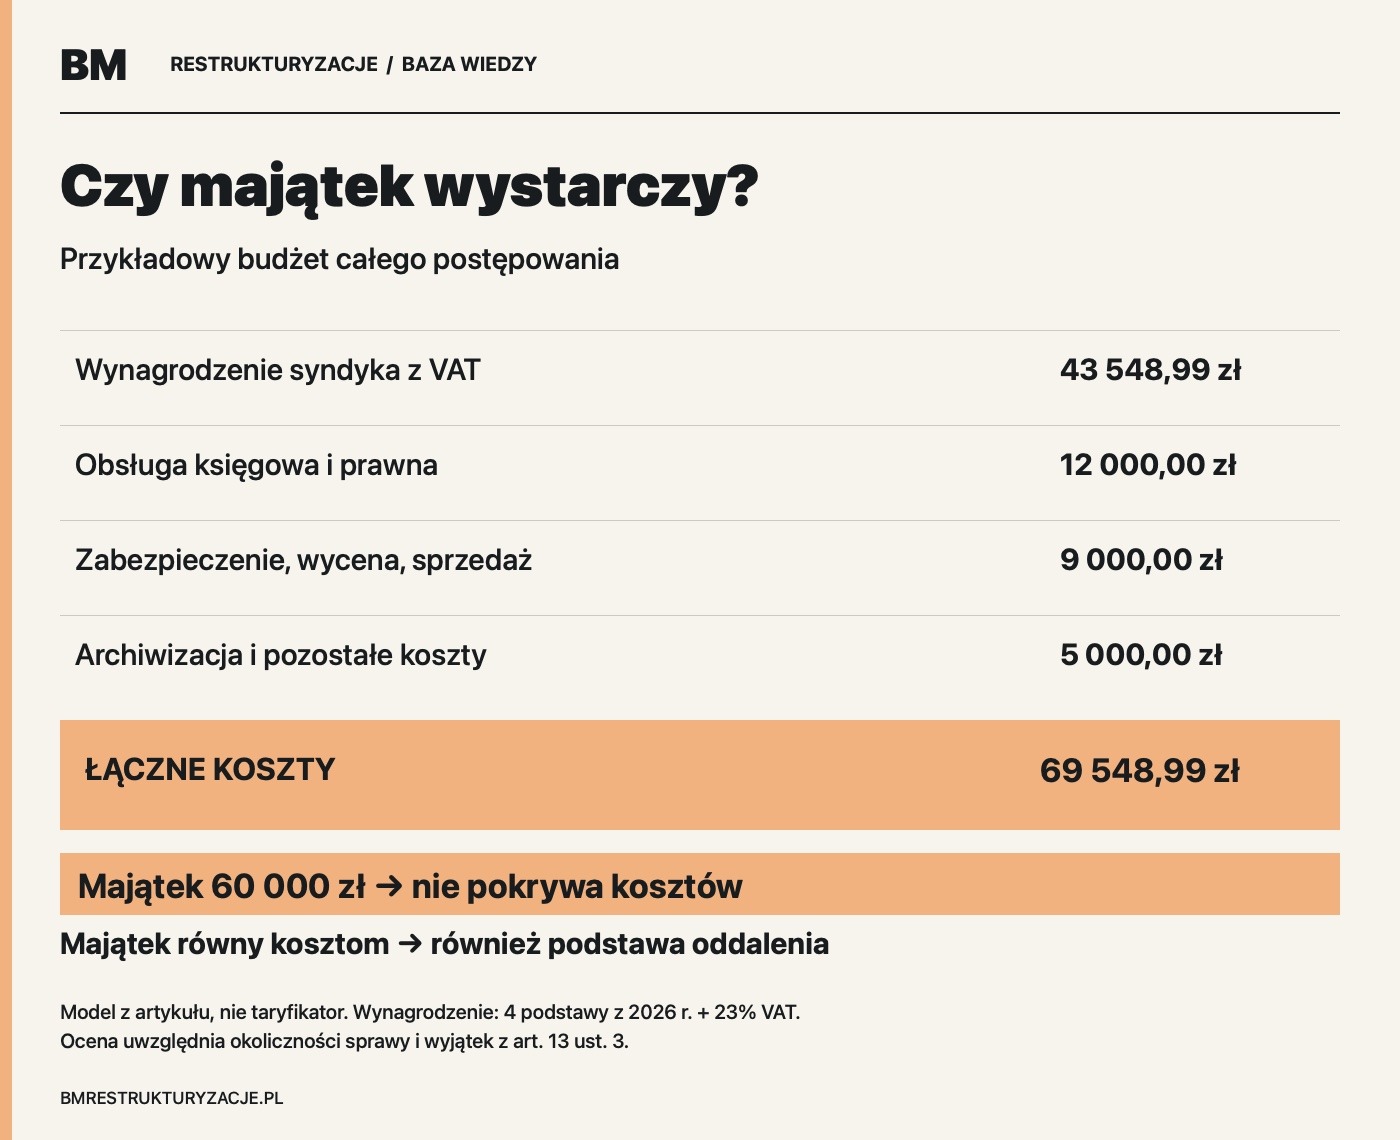
Załóżmy następujący budżet:
| Pozycja | Kwota |
|---|---|
| Wynagrodzenie syndyka z VAT | 43 548,99 zł |
| Obsługa księgowa i niezbędna obsługa prawna | 12 000 zł |
| Zabezpieczenie, wycena i sprzedaż majątku | 9 000 zł |
| Archiwizacja, korespondencja i pozostałe koszty | 5 000 zł |
| Razem | 69 548,99 zł |
Przy majątku możliwym do spieniężenia za 60 000 zł zabraknie środków na koszty. Przy wartości równej 69 548,99 zł cały majątek zostanie zużyty na ich pokrycie. W obu wariantach, przy przyjętych założeniach i braku ustawowego wyjątku, zastosowanie znajdzie art. 13 ust. 1.
Gdyby majątek wynosił 100 000 zł, pozostałaby nadwyżka 30 451,01 zł przed uwzględnieniem ewentualnych innych zobowiązań masy. To korzystniejszy punkt wyjścia, ale nadal trzeba zweryfikować ceny sprzedaży, obciążenia i kompletność budżetu.
Przykłady są modelowe. Podane wydatki nie stanowią taryfikatora kosztów postępowań.
Wartość księgowa nie oznacza pieniędzy dostępnych na upadłość
Maszyna ujęta w księgach za 200 000 zł może być możliwa do sprzedaży za 60 000 zł. Towar może być przestarzały, niekompletny albo wymagać kosztownego magazynowania. Wartość prawa lub licencji zależy także od tego, czy w ogóle można je przenieść na nabywcę.
Dlatego analiza powinna przebiegać na dwóch płaszczyznach:
- Wartość majątku: ile można realnie uzyskać z jego sprzedaży, ściągnięcia należności lub wykonania praw?
- Dostępność środków w czasie: kiedy pieniądze wpłyną i z czego do tego czasu będą pokrywane niezbędne wydatki?
Przy liczeniu należy uważać, aby nie odjąć tego samego kosztu dwukrotnie — raz od ceny sprzedaży, a drugi raz w budżecie postępowania.
Sam brak gotówki nie jest równoznaczny z brakiem majątku. Taką myśl wyrażało już postanowienie SN z 13 marca 1998 r., I CKN 540/97. Starsze orzecznictwo trzeba jednak odczytywać z uwzględnieniem zmian przepisów: nie daje ono podstaw do założenia, że Skarb Państwa automatycznie sfinansuje upadłość przedsiębiorcy do czasu sprzedaży aktywów. Orzecznictwo odnoszące się do tej kwestii: VIII Gz 81/13.
Należności jako majątek: faktura nie zawsze oznacza realny wpływ
Firma może wykazywać znaczne należności, a mimo to nie dysponować majątkiem wystarczającym do przeprowadzenia upadłości.
Przywoływane w orzecznictwie postanowienie SN z 1 kwietnia 2003 r., II CKN 484/02, wskazuje na problem traktowania nieściągniętych należności jako jedynie potencjalnego źródła środków. Nie należy jednak wyprowadzać z tego automatycznego wniosku, że każda wierzytelność ma zerową wartość na potrzeby art. 13.
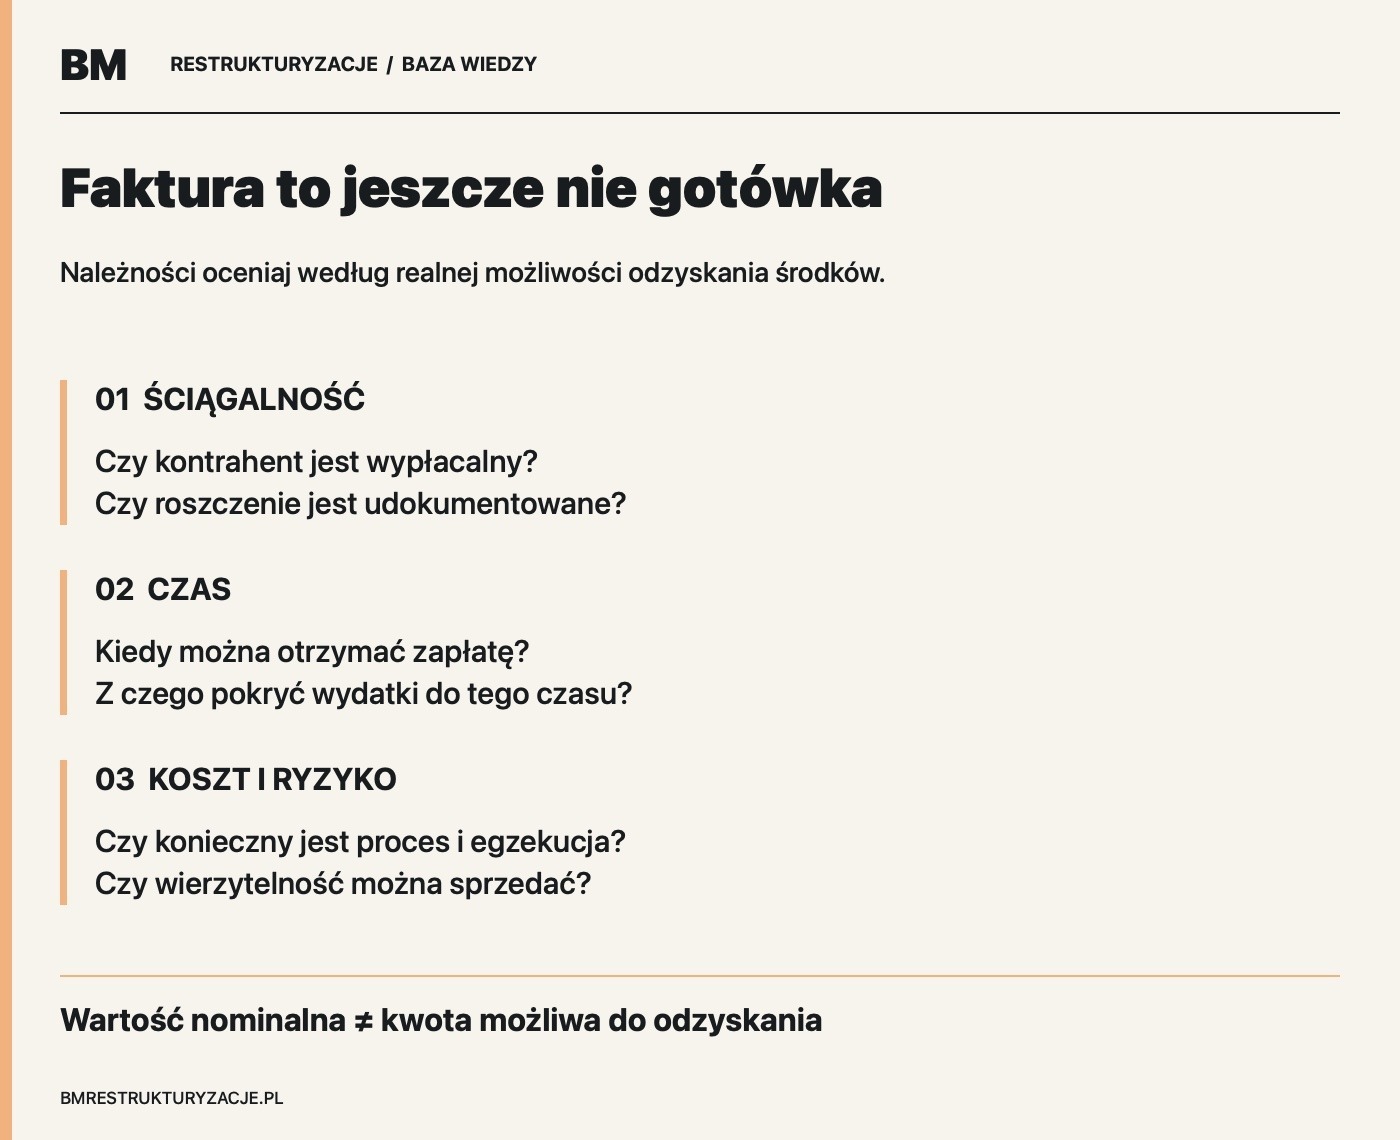
Trzeba odróżnić istnienie prawa do zapłaty od realnej możliwości pozyskania pieniędzy. Znaczenie mają wypłacalność kontrahenta, dokumenty, sporność roszczenia, przedawnienie, zabezpieczenia, koszty dochodzenia i przewidywany termin zapłaty. Takie indywidualne podejście znajduje odzwierciedlenie również w późniejszym orzecznictwie. Przykład analizy należności w orzecznictwie.
Warto sprawdzić także możliwość sprzedaży wierzytelności. Artykuł 331 przewiduje jej likwidację przez zbycie albo ściągnięcie, z uwzględnieniem kosztów, ryzyka i skutków przedłużenia postępowania. Oferta zakupu za 30 000 zł może być bardziej miarodajna niż nominalna kwota 300 000 zł, której odzyskanie wymaga wieloletniego sporu. Podstawa prawna: art. 331.
Przykład 3. Pół miliona złotych należności „na papierze”
Spółka ma 10 000 zł gotówki, wyposażenie warte 15 000 zł i należność na 500 000 zł. Kontrahent kwestionuje wykonanie umowy, sam nie płaci swoim wierzycielom, a uzyskanie wyroku i przeprowadzenie egzekucji jest niepewne.
Nie można przyjąć bez dalszej analizy, że spółka dysponuje majątkiem wartym 525 000 zł, z którego sfinansuje postępowanie. Należność wymaga oceny jej wartości odzyskiwalnej lub ceny możliwej do uzyskania przy sprzedaży. Jeżeli brak realnej perspektywy wpływu, sama kwota w księgach nie usuwa problemu ubóstwa masy.
Przykład 4. Kaucja gwarancyjna, której termin zwrotu jeszcze nie nadszedł
Spółce budowlanej przysługuje zwrot 120 000 zł zatrzymanej kaucji za cztery miesiące. Kontrahent jest wypłacalny, dokumentacja potwierdza prawo do zwrotu, a dotychczas nie zgłoszono wad ani roszczeń mogących uzasadniać potrącenie. Spółka ma też środki na niezbędne wydatki do przewidywanego terminu wpływu.
Takiej należności nie należy pomijać wyłącznie dlatego, że nie jest jeszcze wymagalna. Trzeba zbadać warunki zwrotu, ryzyko potrąceń oraz możliwość sfinansowania okresu oczekiwania.
Inna będzie ocena kaucji zwracanej dopiero za trzy lata, przy trwającym sporze o wady. Długie oczekiwanie zwiększa koszty i może sprawić, że nominalnie wysoka należność nie zapewni finansowania postępowania.
Nieruchomość z hipoteką nie rozwiązuje automatycznie problemu
Artykuł 13 ust. 2 pozwala sądowi oddalić wniosek, jeżeli majątek jest obciążony wskazanymi w ustawie zabezpieczeniami w takim stopniu, że pozostały majątek nie wystarcza na koszty.
Nie wystarczy więc napisać: „spółka posiada nieruchomość wartą milion złotych”. Trzeba ustalić wysokość zabezpieczonych wierzytelności, realną cenę sprzedaży i kwoty dostępne na finansowanie postępowania.
Nie należy jednak również odejmować całego zabezpieczonego długu od ceny sprzedaży i na tym kończyć obliczeń. Artykuł 345 przewiduje potrącenie kosztów likwidacji obciążonego przedmiotu oraz określonej części innych kosztów postępowania, z ustawowymi ograniczeniami. Ocena wymaga więc konkretnego rozliczenia. Podstawa prawna: art. 13 ust. 2 i art. 345.
Czy odzyskanie wcześniej wyprowadzonego majątku może zmienić wynik?
Tak. Artykuł 13 ust. 3 przewiduje wyjątek związany z bezskutecznością obciążeń i czynności, którymi dłużnik wyzbył się majątku.
Nie wystarczy ogólne przypuszczenie, że syndyk „coś odzyska”. Potrzebne jest uprawdopodobnienie ustawowych przesłanek oraz okoliczności wskazujących, że zastosowanie przepisów o bezskuteczności i zaskarżaniu czynności doprowadzi do uzyskania majątku o wartości przewyższającej przewidywane koszty.
Przykładowo znaczenie może mieć udokumentowana darowizna wartościowej nieruchomości dokonana przed złożeniem wniosku. Trzeba jednak ocenić podstawę odzyskania majątku, jego aktualny stan prawny oraz realność i koszty dochodzenia roszczeń. Podstawa prawna: art. 13 ust. 3.
Oddalenie wniosku a umorzenie postępowania
Oddalenie wniosku następuje przed ogłoszeniem upadłości. Jeżeli brak środków ujawni się już po jej ogłoszeniu, może dojść do umorzenia postępowania na podstawie art. 361.
Ustawa odróżnia tu niewystarczający majątek od sytuacji, w której brakuje płynnych funduszów, a zobowiązani wierzyciele nie wpłacili zaliczki na koszty. To kolejny powód, aby osobno analizować wartość aktywów i terminy uzyskania pieniędzy. Podstawa prawna: art. 361 ust. 1 pkt 1–2.
Czy brak majątku zwalnia z obowiązku złożenia wniosku?
Nie można zakładać, że przewidywane oddalenie wniosku automatycznie zwalnia przedsiębiorcę lub osoby zobowiązane do działania w jego imieniu z obowiązku terminowego złożenia wniosku. Obowiązek ten należy oceniać według art. 21, niezależnie od prognozy dotyczącej kosztów.
Oddalenie z powodu ubóstwa masy nie oznacza też umorzenia długów ani potwierdzenia, że firma jest wypłacalna. Podstawa prawna: art. 13 i art. 21.
A co z upadłością konsumencką?
W upadłości konsumenckiej wszczynanej na wniosek dłużnika brak majątku nie stanowi takiej samej bariery. Artykuł 491² ust. 1 przewiduje odpowiednie stosowanie art. 13 jedynie wtedy, gdy wniosek złożył wyłącznie wierzyciel.
Dlatego zasad dotyczących ubóstwa masy przedsiębiorcy nie należy bezpośrednio przenosić na osobę fizyczną ubiegającą się o upadłość konsumencką. Podstawa prawna: art. 491².
Co przygotować do oceny sytuacji firmy?
Rzetelna analiza wymaga przede wszystkim:
- wykazu aktywów z realnymi wartościami sprzedaży;
- informacji o hipotekach, zastawach i innych prawach osób trzecich;
- zestawienia należności z terminami zapłaty, dokumentami i oceną ściągalności;
- informacji o gotówce i przewidywanych wpływach;
- danych o pracownikach, wierzycielach, sporach i dokumentacji;
- budżetu kosztów oraz innych zobowiązań masy, wraz z harmonogramem wydatków;
- dokumentów dotyczących wcześniejszych rozporządzeń majątkiem.
Zastanawiasz się, czy majątek Twojej firmy wystarczy na przeprowadzenie upadłości? Porozmawiajmy o Twojej sytuacji. W BM Restrukturyzacje pomożemy ocenić aktywa, należności i przewidywane koszty oraz ustalić możliwe dalsze działania. Skontaktuj się z BM Restrukturyzacje.