
Kontrahent ogłosił upadłość, ale jesteście sobie wzajemnie winni pieniądze. Czy zamiast przelewać całą należność syndykowi i czekać na odzyskanie własnej wierzytelności można rozliczyć różnicę? W określonych sytuacjach tak — przez potrącenie. Prawo upadłościowe przewiduje jednak odrębne warunki i ważny termin złożenia oświadczenia. Samo wykazanie salda w księgach nie wystarczy.
- Co do zasady obie wierzytelności muszą istnieć w dniu ogłoszenia upadłości.
- Nabycie wierzytelności od innej osoby oraz powstanie długu wobec upadłego po ogłoszeniu upadłości mogą wykluczać potrącenie.
- Oświadczenie o skorzystaniu z potrącenia trzeba złożyć nie później niż przy zgłoszeniu wierzytelności.
Na czym polega potrącenie w upadłości?
Potrącenie pozwala rozliczyć wzajemne należności do wysokości wierzytelności niższej. Dotyczy sytuacji, w której ten sam podmiot jest równocześnie wierzycielem i dłużnikiem upadłego. W praktyce może chodzić np. o wzajemne dostawy, usługi lub odrębne umowy między tymi samymi stronami.
Nie wystarczy, że jedna spółka z grupy ma należność, a druga jest winna pieniądze upadłemu. Trzeba ustalić tożsamość stron i sprawdzić, czy wierzytelności nadają się do potrącenia. Nazwa handlowa, wspólny właściciel lub obsługa księgowa nie zastępują wzajemności należności.
Dlaczego ma to znaczenie dla wierzyciela? Skuteczne potrącenie może ograniczyć kwotę, którą musi zapłacić do masy upadłości. W tym zakresie nie czeka on wyłącznie na przyszłe wypłaty z podziału funduszów masy. Nie daje to jednak gwarancji odzyskania pozostałej części długu.
Co musi istnieć w dniu ogłoszenia upadłości?
Zgodnie z art. 93 ust. 1 Prawa upadłościowego potrącenie jest dopuszczalne, jeżeli obie wierzytelności istniały w dniu ogłoszenia upadłości, nawet gdy termin wymagalności jednej z nich jeszcze nie nastąpił. To szczególna reguła, którą należy uwzględnić przy ocenie dokumentów.
Kluczowe jest powstanie wierzytelności, a nie samo wystawienie faktury lub termin płatności. Faktura może dokumentować świadczenie spełnione wcześniej, ale może też dotyczyć należności, która powstała dopiero po ogłoszeniu upadłości. Sama data dokumentu nie rozstrzyga sprawy.
Sprawdzamy umowę, datę wykonania dostawy lub usługi, warunki powstania roszczenia, odbiory i rozliczenia. Wątpliwości mogą dotyczyć zwłaszcza kaucji, kar umownych, odszkodowań, zwrotów zaliczek i umów, które były wykonywane po ogłoszeniu upadłości.
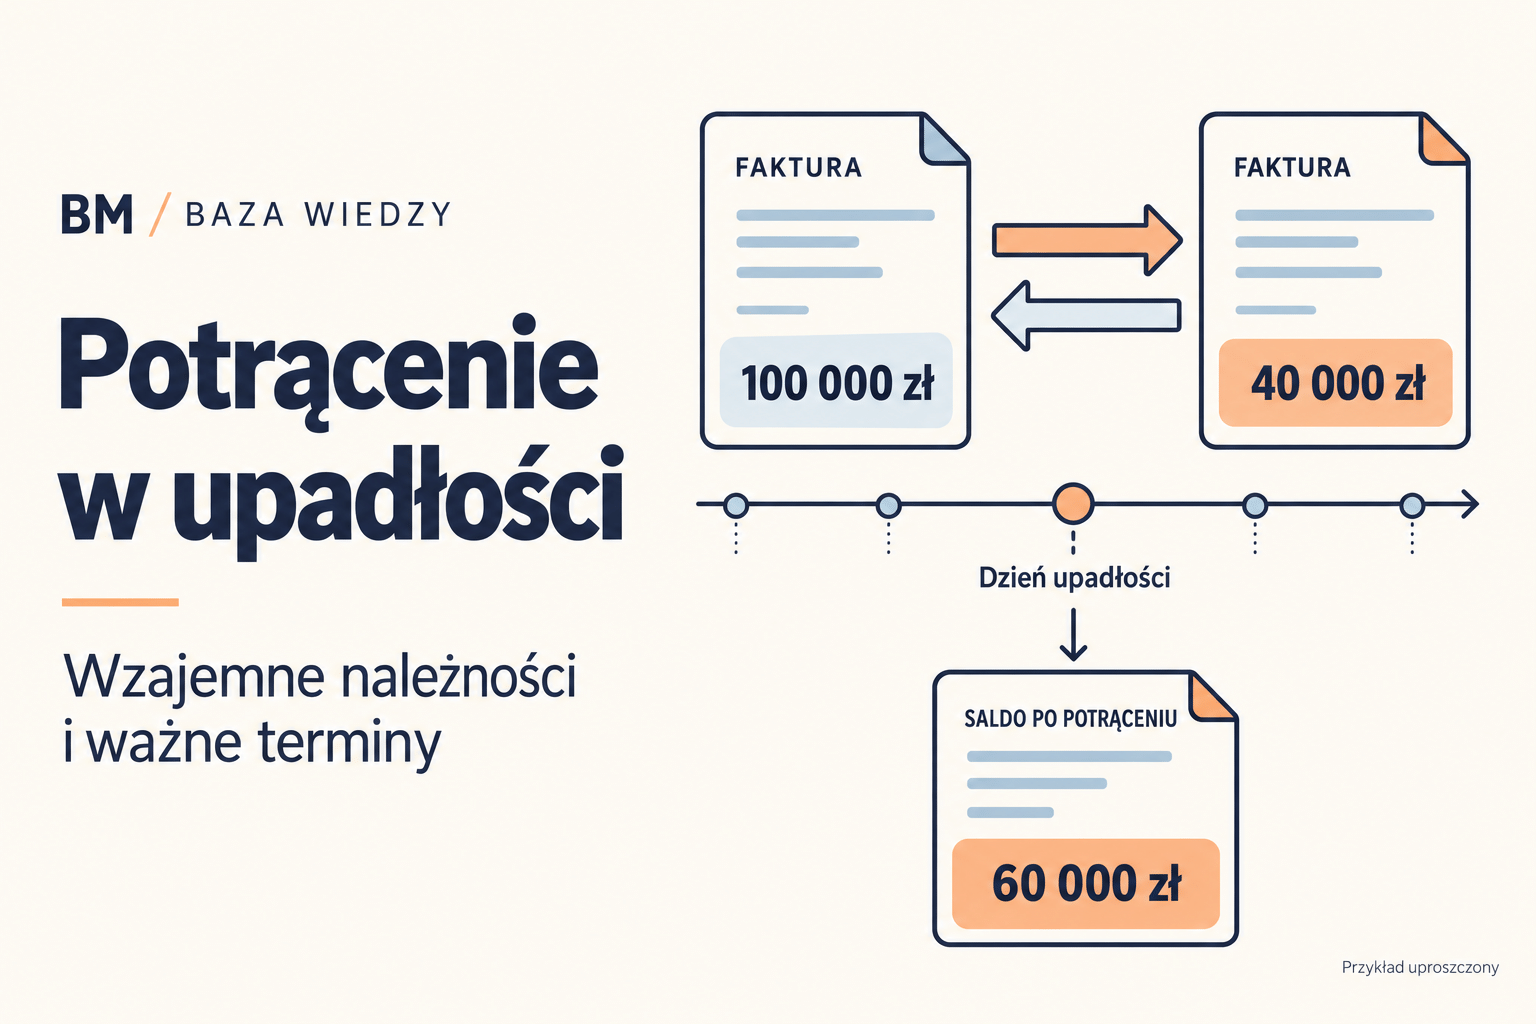
Twoja firma ma wobec upadłego kontrahenta wierzytelność 100 000 zł, a jednocześnie jest mu winna 40 000 zł. Obie wierzytelności istniały w dniu ogłoszenia upadłości, są bezsporne i spełniają pozostałe warunki. Jeżeli potrącenie zostanie skutecznie dokonane, wzajemne rozliczenie obejmie 40 000 zł, a Twoja niezaspokojona wierzytelność wyniesie 60 000 zł.
Przykład pomija odsetki, szczególne zasady obliczeń i ewentualne zabezpieczenia. Nie oznacza, że sam zapis „saldo 60 000 zł” wywoła skutek prawny.
Jak rozliczyć odsetki i niewymagalne należności?
Art. 93 ust. 2 określa sposób ustalenia kwot: do potrącenia przedstawia się całą wierzytelność upadłego, a wierzytelność jego wierzyciela — w wysokości należności głównej z odsetkami naliczonymi do dnia ogłoszenia upadłości. Nie należy automatycznie doliczać do własnej wierzytelności odsetek za cały okres późniejszy.
Dodatkowa reguła dotyczy nieoprocentowanego długu upadłego, którego termin płatności w dniu ogłoszenia upadłości jeszcze nie nastąpił. Art. 93 ust. 3 przewiduje zmniejszenie należności o odsetki ustawowe, nie wyższe niż 6%, za czas do terminu płatności, maksymalnie za dwa lata. Dlatego przed wysłaniem oświadczenia warto sporządzić osobne wyliczenie obu stron rozliczenia.
Kiedy zakup cudzej wierzytelności nie pomoże?
Art. 94 ust. 1 ogranicza potrącenie przy nabyciu wierzytelności przez przelew lub indos. Jest ono niedopuszczalne, jeśli dłużnik upadłego nabył taką wierzytelność po ogłoszeniu upadłości. Zakaz może obejmować również nabycie w ciągu ostatniego roku przed ogłoszeniem upadłości, jeżeli nabywca wiedział o istnieniu podstawy do jej ogłoszenia.
Nie można więc zakładać, że po ogłoszeniu upadłości wystarczy kupić tanio cudzy dług wobec upadłego i wykorzystać go do pomniejszenia kwoty należnej syndykowi. Badamy datę nabycia, tytuł prawny i — w odpowiednich przypadkach — wiedzę nabywcy.
Ustawa odrębnie reguluje sytuację osoby, która stała się wierzycielem wskutek spłacenia długu upadłego, za który odpowiadała osobiście lub określonymi składnikami majątku. Art. 94 ust. 2 wiąże dopuszczalność potrącenia z okolicznościami przyjęcia tej odpowiedzialności. Taki przypadek wymaga osobnej analizy; zwykły zakup wierzytelności nie jest z nim tożsamy.
A jeśli dług wobec upadłego powstał później?
Art. 95 wyklucza potrącenie, jeżeli wierzyciel stał się dłużnikiem upadłego po dniu ogłoszenia upadłości. To istotne przy dalszej współpracy z syndykiem — przykładowo przy nowym zakupie rzeczy z masy upadłości lub nowych dostawach.
Stara wierzytelność wobec upadłego nie daje automatycznie prawa do niepłacenia za nowe świadczenie. Przed rozliczeniem sprawdź datę i podstawę obu należności. Zasady potrącenia w restrukturyzacji są odrębne; nie przenosimy ich automatycznie na upadłość. O relacjach z kontrahentem w restrukturyzacji piszemy w osobnym poradniku o fakturach i dalszych dostawach.
Do kiedy złożyć oświadczenie o potrąceniu?
Art. 96 wymaga złożenia oświadczenia nie później niż przy zgłoszeniu wierzytelności. Nie warto odkładać decyzji do czasu wezwania do zapłaty od syndyka lub późniejszego ustalenia listy wierzytelności.
Przygotowując zgłoszenie w KRZ, trzeba skoordynować je z oświadczeniem o potrąceniu i jego skutecznym doręczeniem syndykowi. Formularz KRZ powinien zawierać jasno sformułowane oświadczenie i informacje o rozliczeniu; samo zestawienie sald lub wewnętrzna nota księgowa nie zastępują skutecznego złożenia oświadczenia. Zachowaj dowody jego przekazania. Jeżeli potrącenie było składane jeszcze przed upadłością, należy sprawdzić jego skuteczność i przekazać odpowiednie dokumenty.
W zgłoszeniu trzeba przejrzyście opisać pierwotną wierzytelność, podstawy i zakres potrącenia oraz kwotę pozostającą do zaspokojenia. Ocenę procesową dopasowujemy do sytuacji; samo zgłoszenie nie przesądza o uznaniu potrącenia przez syndyka.
Jakie dokumenty przygotować?
- Postanowienie lub obwieszczenie o ogłoszeniu upadłości, sygnaturę i dane syndyka.
- Umowy oraz dokumenty powstania obu wierzytelności: faktury, protokoły odbioru, potwierdzenia dostaw i rozliczeń.
- Kwoty główne, daty wymagalności i odrębne wyliczenia odsetek.
- Dokumenty cesji, indosu lub spłaty cudzego długu, jeżeli z nich wynika wierzytelność.
- Dotychczasową korespondencję, zgłoszenie wierzytelności i ewentualne wcześniejsze oświadczenia o potrąceniu.
- Potwierdzenia doręczenia i dokumenty umocowania osoby podpisującej oświadczenie.
Przed zgłoszeniem wierzytelności przygotuj jedną tabelę obu rozliczeń: strony, podstawa prawna, data powstania, termin płatności i kwota. Następnie sprawdź ograniczenia z art. 94–95 oraz termin oświadczenia z art. 96. Dopiero na tej podstawie podejmij decyzję o potrąceniu i sposobie jego udokumentowania.
Potrzebujesz oceny wzajemnych rozliczeń?
W BM Restrukturyzacje pomagamy wierzycielom analizować należności, przygotowywać zgłoszenia i oceniać możliwość potrącenia. Prześlij informacje o obu należnościach i omów z nami kolejne kroki ↗. Spotykamy się w Krakowie, Katowicach, Bielsku-Białej oraz online.
Zobacz także: co robi syndyk po ogłoszeniu upadłości oraz poręczyciel a restrukturyzacja firmy.
Autorzy: Wojciech Młocek i Bartosz Magnowski. Stan prawny: 28 października 2026 r.
Źródła i podstawa prawna
Prawo upadłościowe — aktualny tekst ujednolicony w ELI, w szczególności art. 93–96. Materiał informacyjny dotyczący ogólnych zasad; konkretne sprawy wymagają sprawdzenia rodzaju wierzytelności, przepisów szczególnych i przejściowych.