Nadzór nad wykonaniem układu służy sprawdzeniu, czy dłużnik realizuje uzgodnione spłaty i działania naprawcze. Zatwierdzenie układu przez sąd nie kończy pracy nad restrukturyzacją. Dla przedsiębiorstwa zaczyna się etap systematycznego monitorowania gotówki, terminów i postępów planu.
Autorzy: Wojciech Młocek, Bartosz Magnowski. Aktualizacja: 13 października 2026 r.
Kto zostaje nadzorcą wykonania układu?
Zgodnie z art. 171 ust. 1 Prawa restrukturyzacyjnego z chwilą uprawomocnienia się postanowienia zatwierdzającego układ dotychczasowy nadzorca albo zarządca obejmuje funkcję nadzorcy wykonania układu, chyba że sam układ stanowi inaczej. Objęcie funkcji podlega obwieszczeniu.
Należy więc sprawdzić nie tylko datę zatwierdzenia, ale także prawomocność orzeczenia i treść układu. W przedsiębiorstwie warto od razu wskazać osobę odpowiedzialną za kontakt z nadzorcą oraz zastępcę na czas nieobecności.
Nadzorca monitoruje, a dłużnik organizuje wykonanie
Samo sprawowanie nadzoru nie oznacza, że nadzorca przejmuje prowadzenie przedsiębiorstwa. Zakres zarządu i ewentualne szczególne uprawnienia wynikają z przepisów oraz treści układu. Nie należy przenosić na etap wykonania wszystkich ograniczeń, które obowiązywały w poprzednim postępowaniu.
W praktyce dłużnik powinien przygotować dane pozwalające ocenić spłaty i realizację planu. Potwierdzenie przelewu nie wystarcza, gdy nie wiadomo, do której raty i wierzyciela zostało przypisane. Z kolei sam bilans nie pokaże, czy na rachunku będzie gotówka w dniu płatności.
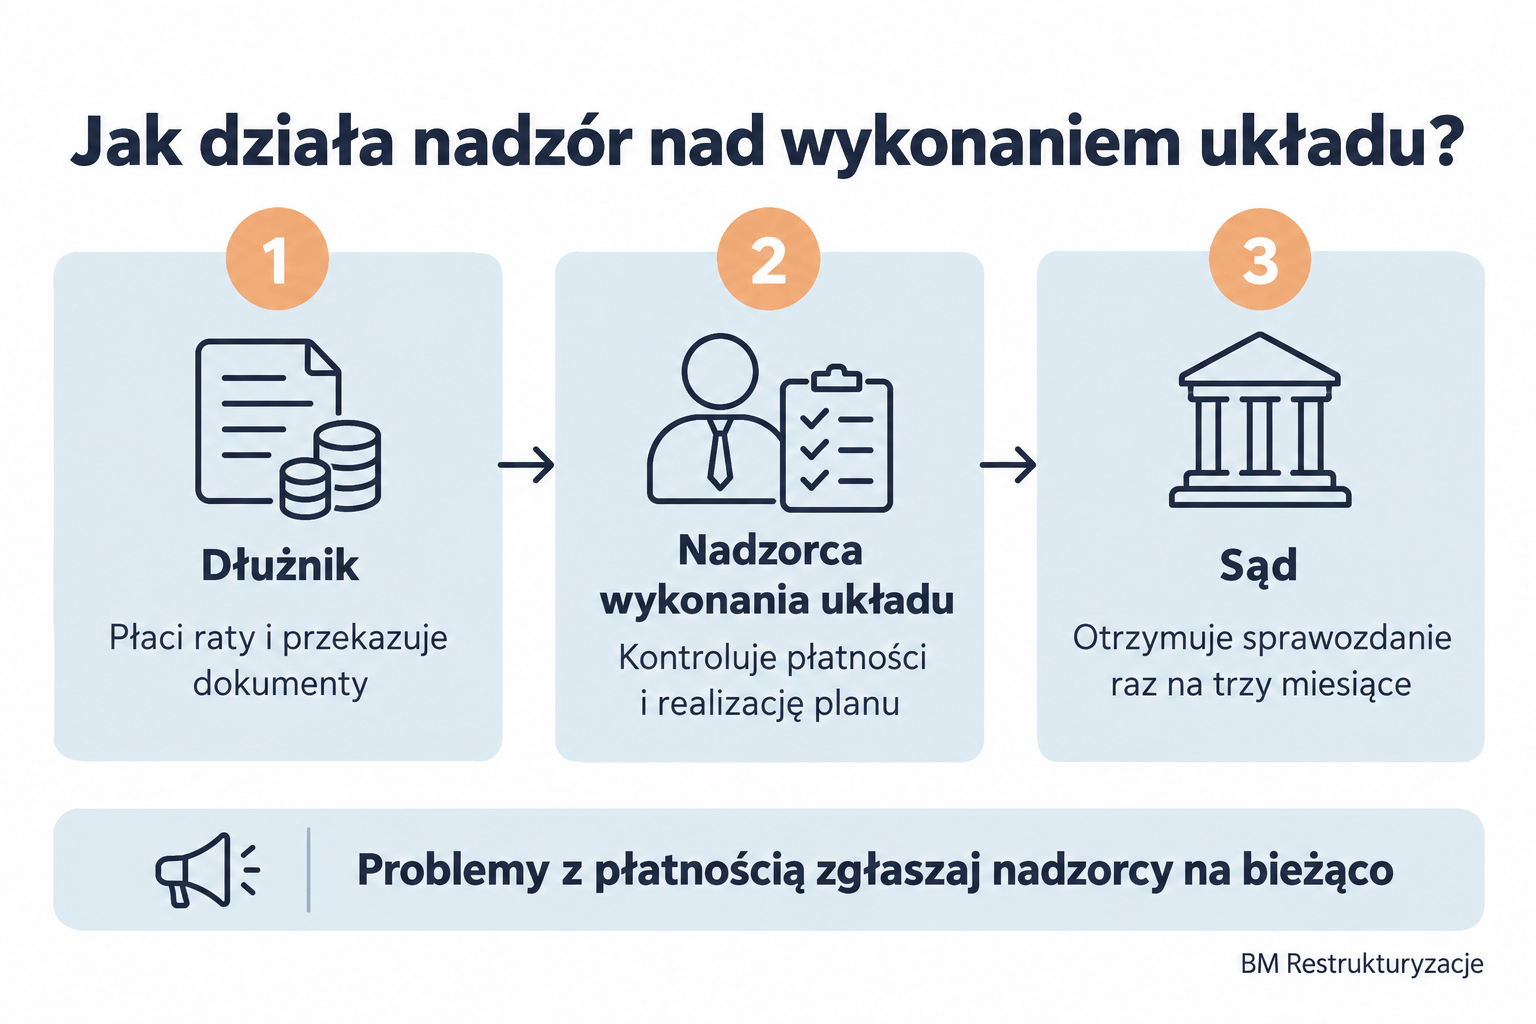 Podział zadań przy wykonaniu układu. Problemy z płatnościami należy zgłaszać nadzorcy na bieżąco.
Jak często nadzorca składa sprawozdania?
Art. 171 ust. 3 przewiduje składanie do sądu sprawozdania raz na trzy miesiące. Sprawozdanie dotyczy zarówno wykonywania planu restrukturyzacyjnego, jak i samego układu. Informacja o jego złożeniu podlega obwieszczeniu.
To termin raportowania nadzorcy do sądu. Nie oznacza, że dłużnik powinien przesyłać dane dopiero raz na kwartał. Warto uzgodnić miesięczny zestaw informacji i sposób zgłaszania zdarzeń pilnych. Przy napiętej płynności potrzebna może być częstsza aktualizacja prognozy.
Jakie dokumenty przekazywać nadzorcy?
Praktyczny zestaw powinien pozwalać prześledzić każdą płatność oraz rozbieżności między planem a wykonaniem:
- Rejestr rat: wierzyciel, grupa, kwota, termin wymagalności, data zapłaty i saldo.
- Dowody płatności: potwierdzenia przelewów i wyciągi bankowe, oznaczone numerem raty.
- Bieżące wyniki: zestawienie przychodów i kosztów, należności oraz nowych zaległości.
- Prognoza gotówki: wpływy i wydatki na kolejne tygodnie, wraz z ratami układowymi.
- Postępy planu: opis wykonanych działań naprawczych, opóźnień i ich przyczyn.
- Zdarzenia istotne: utrata kontraktu, spór, wypowiedzenie finansowania, egzekucja albo zmiana rachunku wierzyciela.
Dokładny zakres i terminy przekazywania danych należy uzgodnić z nadzorcą, uwzględniając treść układu i specyfikę firmy. Zobacz też poradnik o prognozie płynności w restrukturyzacji.
Jak uporządkować współpracę w firmie?
- Utwórz jeden harmonogram: uwzględnij terminy rat, przekazania danych i działań przewidzianych w planie. Pierwszej raty nie wyznaczaj „z pamięci” — odczytaj jej termin z układu.
- Wyznacz odpowiedzialność: księgowość potwierdza płatności, osoba operacyjna raportuje działania naprawcze, a zarząd ocenia finansowanie.
- Porównuj plan z wykonaniem: przy każdej różnicy zapisz przyczynę, wpływ na gotówkę i termin działania korygującego.
- Archiwizuj dowody: przechowuj rejestr, potwierdzenia, raporty i korespondencję w uporządkowanych folderach.
Przykład: firma ma ratę płatną ostatniego dnia miesiąca, ale spodziewana zapłata od odbiorcy przesuwa się o dwa tygodnie. Samo wykazanie należności w księgach nie rozwiązuje luki. Trzeba przed terminem ocenić dostępne finansowanie, wydatki i skutki opóźnienia oraz poinformować nadzorcę.
Co zrobić, gdy firma może nie zapłacić raty?
Przekaż nadzorcy konkretną informację: której raty dotyczy ryzyko, jaka jest brakująca kwota, kiedy mogą wpłynąć środki i czy problem jest jednorazowy. Dołącz aktualną prognozę, a nie tylko ogólne zapewnienie o poprawie sytuacji.
Jeżeli zmiana dochodu z przedsiębiorstwa ma trwały charakter, należy rozważyć przesłanki zmiany układu z art. 173. Zwykły e-mail, ustne uzgodnienie lub sama akceptacja nadzorcy nie zastępują wymaganej procedury zmiany układu.
Niewykonywanie układu może prowadzić do jego uchylenia na zasadach art. 176. Ważne są również zobowiązania powstałe po zatwierdzeniu układu. Dlatego monitoring musi obejmować bieżące podatki, wynagrodzenia i dostawy, a nie tylko raty historycznego zadłużenia. Pojedyncze opóźnienie nie uchyla układu automatycznie, ale wymaga reakcji.
Art. 172 przewiduje sądowe stwierdzenie wykonania układu na wniosek uprawnionej osoby. Końcowa zapłata jest ważnym dowodem, ale należy sprawdzić realizację wszystkich obowiązków, także niepieniężnych. Wniosek może złożyć m.in. dłużnik albo nadzorca wykonania układu.
Przed zakończeniem przygotuj zestawienie wykonania, dowody spłat i wyjaśnienia ewentualnych różnic. Jeśli układ przewiduje dodatkowe działania lub zabezpieczenia, trzeba również udokumentować ich realizację.
Najczęstsze pytania
Czy nadzorca sam przelewa raty wierzycielom?
W zdecydowanej większości postępowań to sam dłużnik dokonuje płatności rat układowych bezpośrednio na rachunki wierzycieli. Nadzorca wykonania układu kontroluje realizację tych płatności. Organizację płatności i ewentualne szczególne uprawnienia należy ustalić na podstawie układu i właściwych przepisów.
Czy nadzorcy wystarczy roczne sprawozdanie finansowe?
W praktyce zwykle nie. Nadzorca wykonania układu składa do sądu sprawozdanie dotyczące wykonywania układu i planu restrukturyzacyjnego raz na trzy miesiące. Na potrzeby tych sprawozdań kontroluje płatności za poszczególne okresy, dlatego potrzebuje danych o ratach, potwierdzeń przelewów oraz informacji o gotówce i realizacji działań naprawczych. Problemy ze spłatą należy zgłaszać na bieżąco, bez oczekiwania na koniec okresu sprawozdawczego.
Czy kwartalny raport zwalnia z bieżącego informowania o problemach?
Nie warto czekać na koniec kwartału. Wczesne zgłoszenie problemu pozwala ocenić możliwości reakcji przed terminem raty.
Wsparcie w wykonaniu układu
BM Restrukturyzacje wspiera przedsiębiorstwa w organizacji wykonania układu i kontroli sytuacji finansowej. Porozmawiaj z naszym zespołem. Zobacz również ogólny poradnik: co po zatwierdzeniu układu?
Podstawa prawna
Prawo restrukturyzacyjne, w szczególności art. 171–176. Stan prawny: 13 października 2026 r. Przy konkretnej sprawie należy uwzględnić treść układu, orzeczenia oraz właściwe przepisy przejściowe.